
ガイド · ドイツ
ドイツのEORコスト:採用にかかる月額費用
ガイド · 2026年10月27日更新
ドイツでEORを通じて採用された従業員には、毎月3つの費用が発生します。すなわち、総支給額、雇用主負担の社会保険料および賦課金、そしてEORサービス手数料です。2026年において、雇用主負担分は、拠出限度額までの給与に対して約21%が加算され、高額給与の場合はそれ以下(月額9,000ユーロに対して約17%)となります。これに加えて労災保険が発生し、給与は派遣労働に関する平等待遇の規則に従う必要があります。
2026年の社会保険料率および拠出限度額、2026年の最低賃金、および一時派遣法に基づき、2026年10月に最終確認済み。一般的な情報であり、法的または税務的なアドバイスではありません。
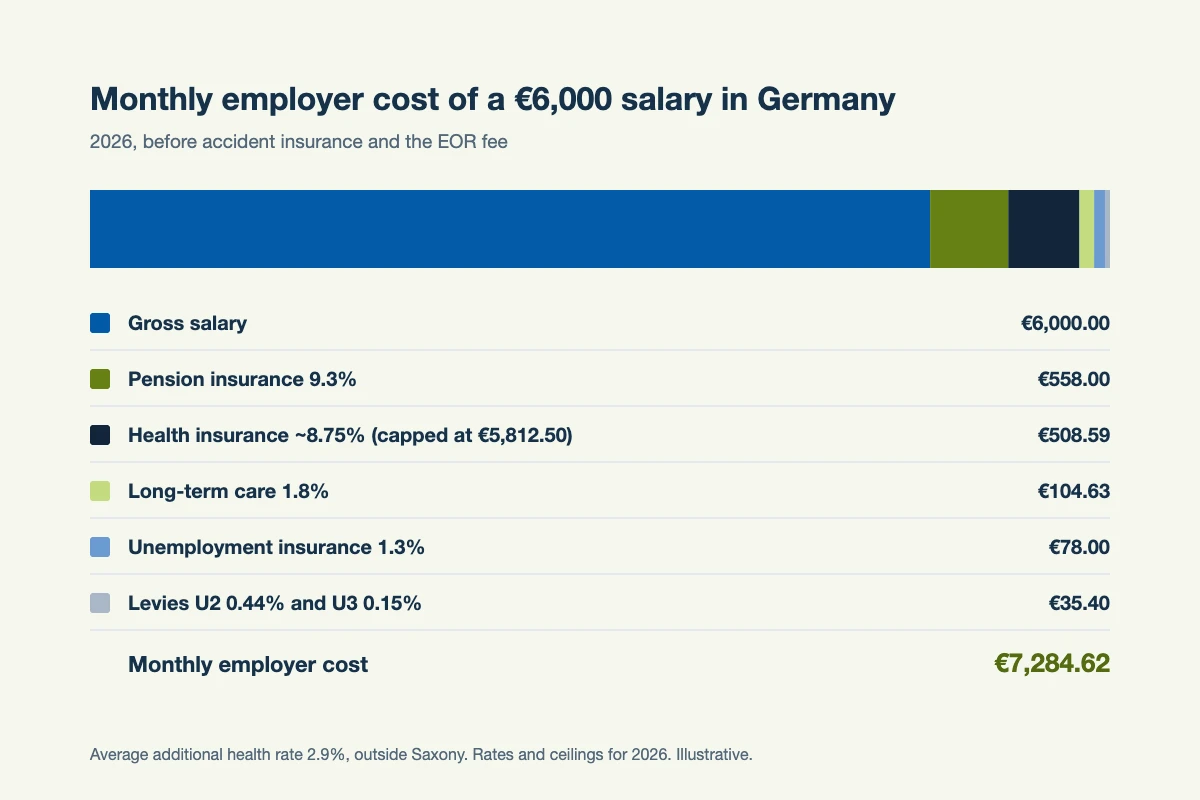
ドイツのEOR請求書の3つの構成要素
給与 従業員と合意したユーロ建ての月間総支給額。時給13.90ユーロの最低賃金以上である必要があり、派遣労働に関する平等待遇の規則に基づき、同セクターの比較可能な従業員と同等である必要があります。
法定雇用主コスト 年金、失業、健康、および介護保険、ならびに破綻賦課金と出産賦課金、および労災保険。これらは実費として転嫁されます。
EORサービス手数料 雇用および給与支払いのためのプロバイダーの料金(別項目として表示)。これに一時的な費用および返金可能な保証金が加わります。
2026年の社会保険料
| 拠出金 | 雇用主 | 従業員 | 月間限度額 |
|---|---|---|---|
| 年金保険 | 9.3% | 9.3% | €8,450 |
| 失業保険 | 1.3% | 1.3% | €8,450 |
| 健康保険 | 7.3% + 追加保険料の半分(合計で約8.75%) | 雇用主と同額 | €5,812.50 |
| 介護保険 | 1.8%(ザクセン州では1.3%) | 1.8%(さらに子供がいない場合は0.6%追加、ザクセン州では2.3%) | €5,812.50 |
| 破綻賦課金 (U3) | 0.15% | — | €8,450 |
| 出産賦課金 (U2) | 健康保険組合が設定、約0.4%〜0.5% | — | €8,450 |
| 労災保険 | リスククラスに応じてBerufsgenossenschaft(職業共済組合)が設定 | — | 機関が設定する年間限度額 |
2026年の平均追加健康保険料率は2.9%です。各健康保険組合が独自に設定します。従業員30名以下の雇用主は、U1疾病賦課金も支払います。出典: 2026年の社会保険料率および限度額.
金額を変動させる2つの詳細事項
限度額 健康・介護保険料は月額5,812.50ユーロで上限に達し、年金および失業保険料は8,450ユーロで上限に達するため、高所得者の場合は給与に対する割合が低下します。
同一労働同一賃金。 派遣労働規則に基づき、派遣業務に関する労働協約が適用される場合を除き、賃金は同等の従業員と同等である必要があります。また、その場合でも通常は最初の9か月間のみです。貴社にドイツ人従業員がいない場合、基準となるのは通常、同セクターにおける同等の職務の賃金です。
3つの実例
これらの例では、平均的な追加健康保険料率2.9%、U2料率0.44%、およびザクセン州外の長期介護保険を使用しています。数値は月額で、労災保険およびEORサービス手数料は含まれていません。
| 職種 | 総支給額 | 年金・失業保険 | 健康・介護保険 | 賦課金 (U2, U3) | 月間の雇用主負担額 | 給与に対する比率 |
|---|---|---|---|---|---|---|
| カスタマーサクセスマネージャー、ベルリン | €3,500 | €371.00 | €369.25 | €20.65 | €4,260.90 | 21.7% |
| ソフトウェアエンジニア、ミュンヘン | €6,000 | €636.00 | €613.22 | €35.40 | €7,284.62 | 21.4% |
| カントリーマネージャー、フランクフルト | €9,000 | €895.70 | €613.22 | €49.86 | €10,558.78 | 17.3% |
月額9,000ユーロの場合、健康・介護保険料は上限の5,812.50ユーロで頭打ちとなり、年金および失業保険料は8,450ユーロで頭打ちとなります。従業員自身の負担額は、雇用主の負担額とほぼ同等で、これに所得税が加わります。ご自身の数値をテストするには、以下をご利用ください。 ドイツ労働コスト計算機.
計画すべきその他のコスト
- クリスマスボーナスまたは13ヶ月目の給与。 法律で義務付けられてはいませんが、一般的であり、しばしば期待されるものです。オファー時に合意しておきましょう。
- 病気休暇中の給与。 雇用主は、最長6週間の病気に対して全額の給与を支払います。小規模な雇用主は、U1賦課金を通じてその一部を回収できます。
- 残業代。 法定の割増賃金はありません。契約または労働協約によります。
- 福利厚生。 企業年金への拠出、公共交通機関のチケット、食事券、リモートワーク用の備品などが一般的です。
- 昇給審査。 最低賃金は2027年1月1日に時給14.60ユーロに引き上げられ、拠出金の上限は毎年1月に変更されます。
ドイツのEOR見積もりの読み方
すべての法定項目を、実費として個別の行に記載し、サービス手数料はそれ自体の行として記載するよう求めてください。優れた見積もりには、同一労働同一賃金の基準が明記され、18か月の制限内でどの程度の期間アサインが可能か、保証金が返金されるかどうかとその時期、および毎月の請求日が記載されています。
NNRoadはドイツの標準価格を公表していません。まず職種、給与、候補者の居住ステータス、および勤務地を確認した上で、以下の内容を示す書面による提案書を送付します。
- 雇用コストの全額を、項目ごとに詳細に記載したもの。
- NNRoadのサービス手数料および個別の単発費用(別途記載)
- 返金可能な保証金、およびその返金時期
- 請求書の発行日および支払日のカレンダー
年間の流れ:支払いのタイミング
| 時期 | 支払いまたは申告の内容 |
|---|---|
| 毎月、銀行営業日の3営業日前まで | 当該月の社会保険料 |
| 翌月10日まで | 賃金税の申告および支払い |
| 毎回の給与支払日 | 手取り給与および給与明細 |
| 11月または12月 | クリスマスボーナス(合意されている場合) |
| 1月 | 新しい拠出率と上限額、最低賃金の変更 |
| 2月末まで | 従業員ごとの年間の賃金税計算書 |
雇用終了にかかる費用
ドイツには一般的な法定解雇手当はありません。雇用主は、試用期間中の2週間から、試用期間終了後の4週間、さらには長期勤務者の場合は最大7ヶ月間にわたる解雇予告期間中の給与を支払う必要があり、これに未消化の休暇分が加算されます。
従業員が10名を超える雇用主の場合、6ヶ月経過後には解雇には解雇保護法で認められた理由が必要です。裁判での争いは費用がかかり不確実であるため、多くの雇用関係は解雇合意と解雇手当によって終了します。解雇手当は、多くの場合、勤続1年につき給与の約半月分を目安に交渉されます。当社は、従業員との話し合いの前に、選択肢を検討します。
EORか、それとも独自のGmbHか?
GmbHには25,000ユーロの資本金、公証、および複数の登録手続きに加え、記帳、年次決算、月次の給与計算およびVAT申告が必要です。これらの固定費は、長期的なチームにとって理にかなっています。従業員が1〜数名の場合や、会社を設立している段階では、EORの方が迅速であり、通常18ヶ月の制限期間があれば従業員を自身のGmbHへ移行させるのに十分です。 GmbH、UG、支店、およびEORを比較する.
ドイツのEORコストに関する質問
ドイツのEORのコストはいくらですか?
雇用コストは、実費にEORサービス手数料を加算した金額をお支払いいただきます。雇用主負担の拠出金と賦課金は、2026年には上限額まで給与の約21%が加算されます(高額給与の場合はそれ以下)。これに加えて労災保険が含まれます。NNRoadは、職務内容を検討した上で、すべての項目を明示した見積もりを提示します。
2026年のドイツにおける雇用主負担の社会保障費はいくらですか?
年金9.3%、失業保険1.3%、健康保険約8.75%、介護保険1.8%、さらに破綻準備金0.15%、U2賦課金、および労災保険。健康保険と介護保険の上限は月額5,812.50ユーロ、年金と失業保険の上限は8,450ユーロです。
2026年のドイツの最低賃金はいくらですか?
時給13.90ユーロ、2027年1月1日に14.60ユーロに引き上げ予定。
ドイツでは13ヶ月目の給与は義務付けられていますか?
いいえ。クリスマスボーナスや13ヶ月目の給与は一般的ですが、契約書、労働協約、または確立された会社の慣行によって定められている場合にのみ支払う義務が生じます。
同一労働同一賃金により、ドイツでのEORのコストは高くなりますか?
その可能性はあります。従業員の給与は、通常、採用時または派遣労働協約に基づき遅くとも9ヶ月後には、同等の条件の従業員と同等である必要があります。当社では、オファーを出す前にこれを念頭に置いて給与を設定します。
関連情報
NNRoadがどのようにドイツでの採用・給与支払を行うか。
総支給から手取りへの計算、賃金税、および申告の仕組み。
公式情報源: 労働者派遣法 (AÜG) 英語版; AÜG 第1条:ライセンス、18ヶ月の制限; AÜG 第8条:平等待遇; 滞在法 第40条; 社会保険料率および上限 2026年; ドイツ年金保険:2026年最低賃金およびミニジョブの制限; Make it in Germany: EUブルーカード. その他:最低賃金法 (MiLoG)、証拠法 (NachwG)、パートタイムおよび有期雇用法 (TzBfG)、労働時間法 (ArbZG)、連邦祝日法 (BUrlG)、継続的報酬法 (EntgFG)、解雇保護法 (KSchG)、および民法 (BGB) 第622条・第623条。2026年10月時点の確認済み情報。一般的な情報であり、法的または税務的な助言ではありません。