
香港での雇用
香港での従業員の雇用方法:海外企業向け2026年ガイド
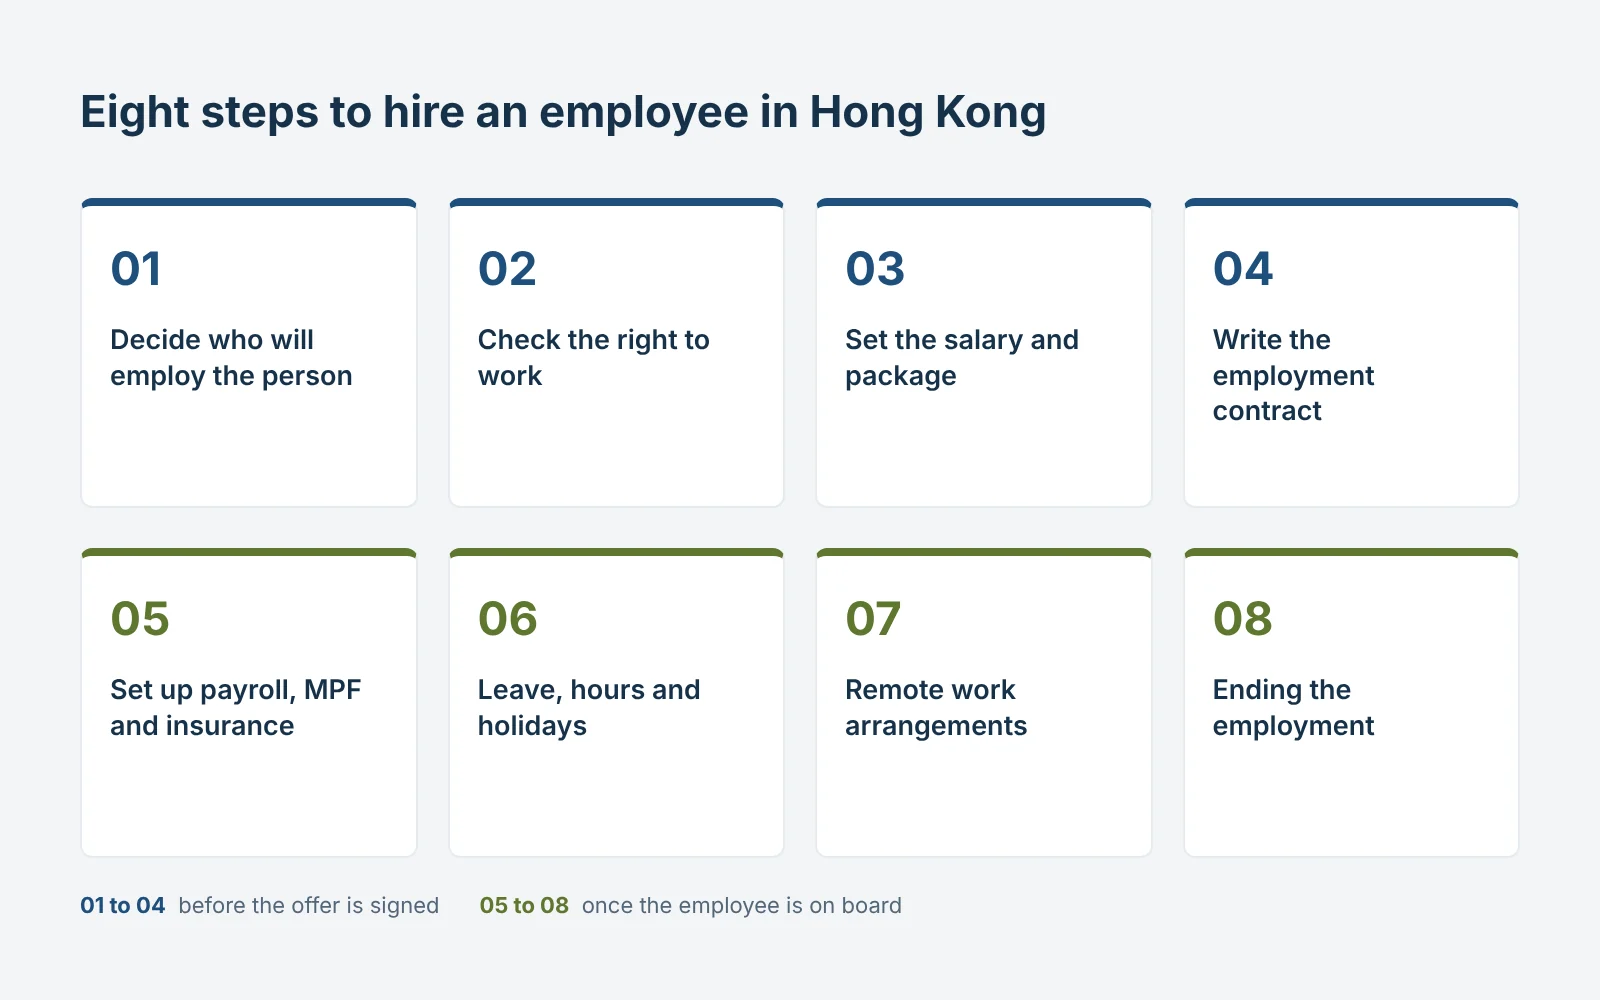
ステップ1:誰がその人を雇用するかを決定する
| オプション | 適したケース |
|---|---|
| 自社の香港法人 | チームの結成を計画している場合、または香港の顧客と契約を結ぶ場合。 |
| 記録上の雇用主(EOR) | 香港でのビジネスのために現地の従業員を雇用するには、NNRoadが必要です。 |
| 外国人雇用サービス | 外国籍の従業員を雇用するにはNNRoadが必要です。資格および雇用形態は個別に審査されます。 |
| 給与計算のアウトソーシング | すでに香港法人を持っているが、給与計算チームを持っていない場合。 |
| 請負業者 | 実際の労働形態および適用されるステータス規則の評価に基づき、請負業者との契約が必要となります。 |
ステップ2:候補者の就労資格を確認する
| ステータス | 対象者 | 雇用主が行うこと |
|---|---|---|
| 永久的居住者、入境権または無条件滞在権 | 香港に定住している人々 | 身分証明書を確認してください。ビザは不要です。 |
| 就労ビザ(一般雇用政策、または本土の才能・専門家受け入れ制度) | 特定の職務のために香港国外から採用された専門職 | 申請をスポンサーします。ビザはその職務およびその雇用主に紐付けられます。 |
| その他のビザ(トップタレント・パス、IANG、または扶養家族など) | 本人として、または家族の一員として入国した人々 | 通常、スポンサーは不要です。条件と滞在期限を確認してください。 |
NNRoadの香港EORサービスは現地従業員向けであり、雇用資格および役割の審査が条件となります。外国人従業員の採用は、当社の別の 香港での外国人採用 サービスを通じて行われます。
ステップ 3: 給与とパッケージの設定
- A 13ヶ月目の給与、しばしば「ダブルペイ」と呼ばれ、通常は12月または旧正月の前までに支払われます。法律で義務付けられているわけではありませんが、契約に含まれている場合は支払わなければなりません。
- 多くのホワイトカラー職種におけるパフォーマンスボーナス
- 団体医療保険
- 法定の7〜14日よりも多い年次休暇
ステップ 4: 雇用契約の作成
- 職種、主な職務、開始日、および有期雇用の場合は終了日
- 賃金、手当、賃金支払期間、および支払日
- 労働時間、休息日、および残業代
- 年次休暇、祝日、および病気休暇
- 年末の支払いまたはボーナス、およびその算出方法
- 試用期間、解雇予告、および解雇予告に代わる支払い
- 守秘義務および著作権
ステップ 5: 給与計算、MPF、および保険の設定
| 月間関連所得 | 雇用主負担分MPF | 従業員負担分MPF |
|---|---|---|
| HK$7,100未満 | 5% | 不要 |
| HK$7,100からHK$30,000 | 5% | 5% |
| HK$30,000超 | HK$1,500 | HK$1,500 |
60日以上雇用される18歳から64歳までの従業員に適用されます。出典: MPFA.
- 資格のある正規従業員を、最初の60日以内にMPFに加入させてください。雇用主の拠出金は初日から発生します。月給制の新規従業員の場合、従業員の拠出猶予期間は最初の30日間と、それに続く不完全な給与期間を対象とします。特別な初回送金期限およびその後の月次拠出カレンダーを適用してください。
- 就業初日より前に従業員補償保険に加入してください。 労働局
- 新しい従業員については、3か月以内に様式IR56Eを使用して税務局(IRD)に報告し、該当する年次雇用主申告書を提出してください。その際、すでにIR56FまたはIR56Gで報告済みの従業員に関するIRDの規則を考慮してください。 税務局(IRD)
- 一般的に定期的な給与税の源泉徴収はありませんが、香港からの適格な出国時には税額精算のための源泉徴収が適用される場合があります。従業員は各自で申告を行います。詳細は当社の 給与税ガイド.
- 賃金および雇用記録を、直近12か月分、および従業員が退職してから6か月間保管してください。 労働局
ステップ6:休暇、労働時間および休日
| 項目 | 規則 |
|---|---|
| 休息日 | 7日ごとに少なくとも1日の休息日。 |
| 労働時間 | 成人従業員に対する法定の制限や残業代の規定はありません。契約によって両方が定められます。 |
| 法定休日 | 2026年は15日間、3か月間の勤務後に支給。多くの事務職の雇用主は、代わりに全17日の一般休日を付与しています。 労働局 |
| 年次休暇 | 最初の12か月経過後に7日間、9年経過後は14日間まで増加。 |
| 病気手当 | 診断書を伴う4日以上の連続した病気休暇に対し、平均日給の5分の4。 |
| 産休 | 通知要件を満たす継続契約下の資格のある従業員に対し14週間。平均日給の5分の4の法定給付には、一般的に40週間の継続雇用と必要な証拠が必要です。11〜14週目の給付には法定の上限が適用されます。 |
| パタニティ休暇 | 必要な通知を行った継続契約下の資格のある父親に対し5日間。平均日給の5分の4の給付には、少なくとも40週間の継続雇用と規定の証拠が必要です。 |
法定祝日は、雇用条例の対象となる従業員に適用されます。有給休暇およびその他の福利厚生には、追加の資格条件があります。2026年1月18日より、継続的な契約には、原則として同一の雇用主のもとで少なくとも4週間、かつ毎週少なくとも17時間の勤務が必要です。または、週の勤務時間が17時間未満の場合は、当該週と直前の3週間を合わせて少なくとも68時間の勤務が必要です。出典: 労働局.
ステップ 7: 従業員がリモートワークを行う場合
- 契約書に、勤務場所および在宅勤務の取り決めを記載してください。
- 従業員の勤務先を保険会社に伝え、従業員補償保険の内容が実際の取り決みに合致するようにしてください。
- 誰が備品を提供するか、および経費の払い戻し方法について合意してください。
- 機密保持、データアクセス、および業務の所有権に関する明確なルールを定めてください。
ステップ 8: 雇用を終了する場合
| 雇用段階 | 最低予告期間 |
|---|---|
| 試用期間の最初の1ヶ月目 | なし |
| 試用期間の残り | 契約の定めに従い、かつ少なくとも7日間 |
| 試用期間終了後、または試用期間なしの場合 | 契約の定めに従い、かつ少なくとも7日間。契約に記載がない場合は1ヶ月 |
- 最終出勤日から7日以内に、最終給与、解雇予告手当、および未消化の年次休暇の支払いを完了させてください。
- 退職金(24ヶ月以上の勤務後の解雇)または長期勤続手当(5年の勤務)の支払い義務があるか確認してください。どちらも、勤続1年につき最終月の給与の3分の2(上限15,000香港ドル)であり、総額の上限は390,000香港ドルです。
- 24ヶ月以上の勤務後、従業員は正当な理由のない解雇に対して請求を行うことができます。産休中や有給病気休暇中、または業務上の負傷による請求を理由とした解雇は絶対に行わないでください。
- 最終出勤日の1ヶ月前に、税務局(IRD)にIR56Fを提出してください。香港からの適格な恒久的または実質的な離脱については、通常、離脱の少なくとも1ヶ月前にIR56Gを提出してください。支払いは、提出から1ヶ月間、またはIRDの離脱許可通知を受け取るまでの、いずれか早い方まで保留してください(適用される回収通知がある場合はそれに従うものとします)。 税務局 (IRD)
香港での採用チェックリスト
- 法的雇用主の決定:自社、またはEOR(雇用代行)
- 身分証明書の確認および就労資格の確認
- 給与、13ヶ月目の給与、ボーナス、休暇、および保険についての合意
- 書面による契約書への署名、および従業員への写しの交付
- 初日までに従業員賠償保険への加入を完了
- 60日以内にMPF(強制性公積金)への加入
- 3か月以内にIRD(税務局)へIR56Eを提出
- 各給与計算期間の終了後7日以内に支払日を設定
香港での採用に関するよくある質問
現地法人なしで、外国企業が香港で従業員を雇用することはできますか?
はい、EORを利用することで可能です。EORの香港法人がその人物を雇用し、給与計算、MPF、保険、およびIRDへの報告を担当し、お客様は業務の管理を行います。このルートは、香港の永久居住者や、就労ビザを必要としないその他の方向けのものです。ビザが必要な候補者の場合は、以下のような別のルートを通じて採用されます。 当社のHire Foreignerサービス.
香港での採用にはどのくらいの期間がかかりますか?
永久居住者でEORを利用する場合、事務手続きは通常5〜7営業日です。それ以上の待ち時間が発生する場合は、通常、候補者が現在の雇用主に対して置いている退職予告期間によるものです。自社およびその銀行口座の設立には、通常、採用プロセスそのものよりも長い時間がかかります。
すべての従業員に対してMPFを支払う必要がありますか?
60日以上雇用される18歳から64歳までの従業員については、はい、必要です。主な免除対象は、香港で13か月以内の就労目的で来港する海外からの派遣者、または他国の退職年金制度に加入している方です。
香港では13ヶ月目の給与(ボーナス)は義務ですか?
いいえ。契約で定められていない限り、慣習的なものであり、法的義務ではありません。
香港では雇用主が所得税を源泉徴収しますか?
いいえ。従業員は納税申告後に自分で給与税を支払います。雇用主は給与をIRDに報告し、従業員が恒久的に香港を離れる際にのみ、資金を留保します。
香港でEOR(記録上の雇用主)を通じて採用する場合の費用は?
NNRoadの場合、職務内容の検討後にお見積りする従業員1人あたりの月額サービス料金と、実費による雇用コストがかかります。 雇用コストの計算例を見る.