
在香港招聘
如何在香港招聘员工:海外公司 2026 版指南
要在香港聘请员工,您需要在当地拥有合法的雇主身份:可以是您自己的香港公司,也可以是为您聘请该员工的记录雇主 (EOR)。之后的操作步骤基本相同。检查工作权利、商定薪酬待遇、签署合同、购买员工补偿保险、在 60 天内为员工办理强积金 (MPF) 登记、在 3 个月内告知税务局 (IRD),并在每个工资周期后的 7 天内支付工资。
最后审核日期:2026 年 10 月,参考依据包括劳工处、强积金管理局 (MPFA) 和税务局 (IRD) 的资料。
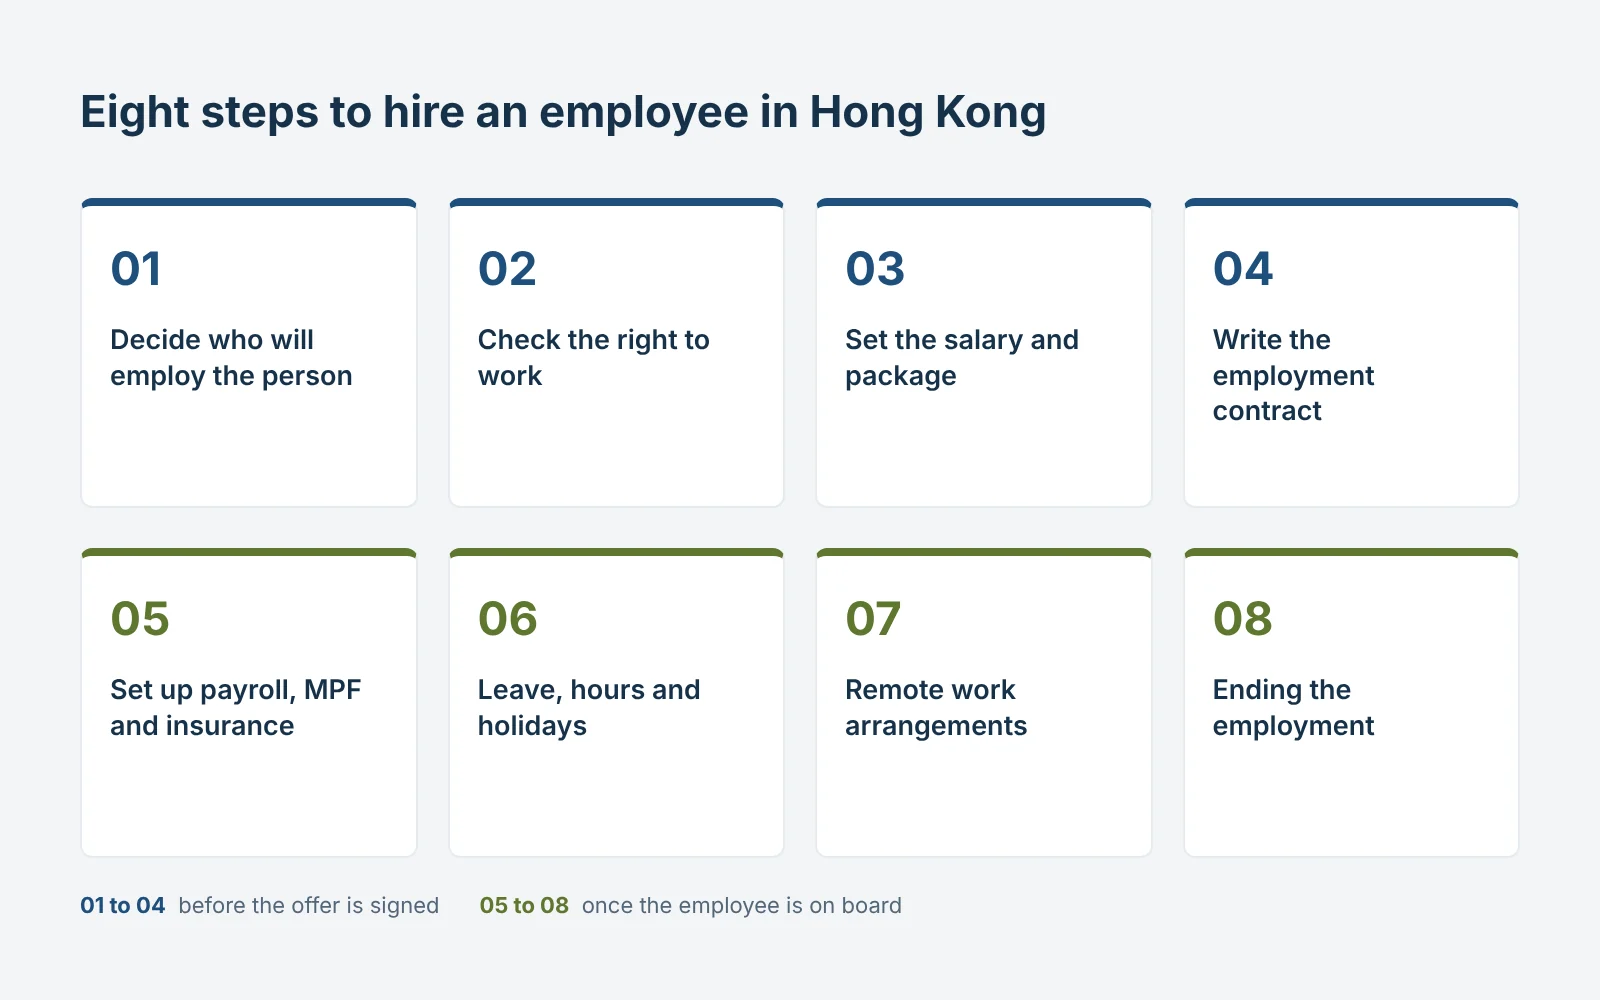
第 1 步:决定由谁来雇佣该人员
任何在香港工作的人员的雇主都必须为其办理强积金 (MPF) 计划登记、购买工伤保险,并向税务局 (IRD) 申报其薪酬。没有香港注册的海外公司很难同时完成这三项工作,因此在实际操作中,您需要一位香港雇主。您有五种选择:
| 选项 | 适用场景 |
|---|---|
| 您自己的香港公司 | 您计划组建团队或将与香港客户签署合同。 |
| 记录雇主 (EOR) | 您需要 NNRoad 为您在香港的业务聘请本地员工。 |
| 外籍员工招聘服务 | 您需要 NNRoad 来聘请外籍员工;资格和雇佣安排将分别进行评估。 |
| 薪资外包 | 您已经拥有香港公司,但没有薪资管理团队。 |
| 承包商 | 您需要进行承包商聘用,但须视实际工作安排及适用的身份规则评估而定。 |
如需更详细的模式对比,请阅读 香港的 EOR 与 PEO 对比.
第 2 步:检查候选人的工作权利
香港永久居民,以及拥有落地权或无条件居留权的居民,无需签证即可从事任何工作。其他所有人均需获得入境事务处的许可。在入职第一天之前,雇主必须检查候选人的香港身份证;如果不是永久身份证,则需检查旅行证件及居留条件。雇用不具备合法工作资格的人员属于刑事犯罪。
| 身份 | 适用对象 | 雇主职责 |
|---|---|---|
| 永久居民、落地权或无条件居留权 | 定居香港的人士 | 检查身份证。无需签证。 |
| 工作签证(一般就业政策,或内地人才及专业人士入境计划) | 为特定职位从香港境外招聘的专业人士 | 为申请提供担保。该签证与该职位及该雇主挂钩。 |
| 其他签证,例如高端人才通行证、IANG 或受养人签证 | 以个人身份或作为家庭成员获准入境的人士 | 通常不需要担保。请检查停留条件及到期日期。 |
NNRoad 的香港 EOR 服务面向本地员工,须视就业资格和职位审核而定。外籍员工招聘通过我们独立的 在香港招聘外籍员工 服务来处理。
第 3 步:设定薪资和福利待遇
自 2026 年 5 月 1 日起,法定最低工资为每小时 43.1 港元。 劳工处 它很少决定专业薪资,但它设定了兼职和初级职位的底线。
市场惯例比法律最低标准更重要。报价通常包括:
- A 第 13 个月的薪酬,通常称为双薪,通常在 12 月或农历新年前支付。法律并未强制要求,但一旦写入合同则必须支付。
- 许多白领职位的绩效奖金
- 团体医疗保险
- 多于法定 7 至 14 天的年假
雇主强积金(MPF)预算为薪资的 5%,每月最高 1,500 港元,以及雇员补偿保险。 使用我们的计算器估算成本,或查看 在香港聘请员工的成本.
第 4 步:拟定雇佣合同
《雇佣条例》涵盖香港几乎每一位员工,包括经理。合同可以是口头的,但书面合同是标准做法。在工作开始前,雇主必须告知员工工资、工资期、通知期及任何年底款项,并向其提供书面合同副本。一份完善的合同应包括:
- 职位名称、主要职责、入职日期,以及针对定期合同的结束日期
- 工资、津贴、工资周期及发薪日
- 工作时间、休息日及任何加班费
- 年假、法定假期和病假
- 任何年底款项或奖金,以及其计算方式
- 试用期、通知期及代通知金
- 保密协议及工作成果所有权
试用期由合同规定;通常为三个月。在试用期的第一个月内,任何一方均可在不发出通知的情况下终止工作。 劳工处:雇佣条例指南
步骤 6:假期、工作时间与节假日
| 主题 | 规则 |
|---|---|
| 休息日 | 每 7 天至少有 1 天休息日。 |
| 工作时间 | 成年员工没有法定限制或加班费率。合同中会规定这两项内容。 |
| 法定节假日 | 2026 年为 15 天,在服务满 3 个月后发放。许多办公室雇主会改为提供全部 17 天公众假期。 劳工处 |
| 年假 | 首 12 个月后为 7 天,9 年后增至 14 天。 |
| 病假津贴 | 持有医生证明且连续病假 4 天或以上,可获得平均每日工资的五分之四。 |
| 产假 | 符合条件的连续合约员工在满足通知要求的情况下,可享 14 周产假。法定薪酬为平均每日工资的五分之四,通常需要连续受雇 40 周并提供所需证明;第 11 至 14 周的薪酬受法定上限限制。 |
| 陪产假 | 符合条件的连续合约父亲在发出所需通知后,可享 5 天陪产假。薪酬为平均每日工资的五分之四,要求至少连续受雇 40 周并提供规定的证明。 |
受《雇佣条例》保障的员工可享有法定假期;带薪假期及其他福利另有额外的资格条件。自 2026 年 1 月 18 日起,连续合约通常要求在同一雇主处工作至少 4 周,且每周至少工作 17 小时;或者,若某周工作不足 17 小时,则该周及此前 3 周的总工时须至少达到 68 小时。资料来源: 劳工处.
步骤 7:若员工将远程办公
在香港工作的远程员工仍被视为在香港受雇。无论该人员是在家中、共享办公空间还是客户现场工作,《雇佣条例》、强积金、员工补偿保险及税务局(IRD)的申报规定均全面适用。
- 在合约中注明工作地点及任何居家办公安排。
- 告知您的保险公司员工的工作地点,以确保员工补偿保单与实际安排相符。
- 约定由谁提供设备以及如何报销费用。
- 针对保密性、数据访问权和工作成果所有权制定明确规则。
步骤 8:终止雇佣
任何一方均可通过给予合约规定的通知期,或支付代通知金来终止合约。《雇佣条例》规定了最低标准:
| 雇佣阶段 | 最低通知期 |
|---|---|
| 试用期第一个月 | 无 |
| 试用期的其余部分 | 按合约规定,且至少 7 天 |
| 试用期满后,或无试用期 | 按合约规定,且至少 7 天。若合约未注明,则为一个月 |
- 在最后工作日后的 7 天内,支付最终工资、任何代通知金及未休的年假。
- 核实是否需要支付遣散费(服务满 24 个月后的裁员)或长期服务金(服务满 5 年)。两者均按每服务一年支付上月工资的三分之二计算,上限为 15,000 港元,总额上限为 390,000 港元。
- 服务满 24 个月后,员工可以针对无正当理由的解雇提出索赔。切勿在产假或带薪病假期间,或因工伤索赔而解雇员工。
- 在最后工作日前一个月向税务局提交 IR56F。对于符合条件的永久或实质性离开香港的情况,应在离开前至少一个月正常提交 IR56G。在提交申请后一个月内或收到税务局的释放信之前(以较早者为准)扣留款项,但须遵守任何适用的追讨通知。 税务局
香港招聘清单
- 已决定法律雇主:您自己的公司或 EOR
- 已核查身份证件并确认工作权利
- 已就薪资、第 13 个月薪金、奖金、假期及保险达成一致
- 已签署书面合约,并为员工保留一份副本
- 在入职第一天前落实员工赔偿保险
- 在 60 天内办理强积金 (MPF) 登记
- 在 3 个月内向税务局 (IRD) 提交 IR56E 表格
- 发薪日设定在每个工资周期后的 7 天内
关于在香港招聘的问题
外国公司可以在没有本地实体的情况下在香港招聘员工吗?
可以,通过名义雇主 (EOR)。EOR 的香港实体负责雇佣该人员并处理薪资、强积金、保险和税务局申报,而您负责管理工作。此途径适用于香港永久居民及其他不需要工作签证的人士。需要签证的候选人需通过其他途径招聘,例如: 我们的 Hire Foreigner 服务.
在香港招聘需要多长时间?
对于永久居民和通过 EOR 招聘,文书工作通常需要 5 到 7 个工作日。较长的等待时间通常是候选人向其现任雇主提交的离职通知期。设立您自己的公司及其银行账户通常比招聘本身耗时更长。
我必须为每位员工缴纳强积金吗?
对于受雇 60 天或以上的 18 至 64 岁员工,是的。主要的豁免对象是来香港工作 13 个月或更短时间的海外人士,或者已参加其他国家退休计划的人士。
在香港第 13 个月薪水是强制性的吗?
不。这是一种惯例,而非法律要求,除非合同中另有约定。
雇主会在香港代扣所得税吗?
不。员工在提交报税表后自行缴纳薪俸税。雇主向税务局申报其薪酬,仅在员工准备永久离开香港时才扣留款项。
通过 EOR 在香港招聘的成本是多少?
通过 NNRoad,每位员工每月收取一项服务费(我们在评估职位后报价),外加按成本计算的雇佣成本。 查看雇佣成本的计算示例.
在香港招聘您的第一位员工?
如果您还没有香港公司,NNRoad 可以通过我们自己的香港实体为您招聘的人员提供雇佣服务。请将职位和薪资发送给我们,我们将在 24 小时内提供报价。