
指南 · 印度尼西亚
2026 年印度尼西亚 EOR 成本:雇主缴纳部分、THR 及计算示例
在印度尼西亚通过名义雇主(EOR)进行招聘涉及三个部分:毛薪、其之外的法定雇佣成本,以及服务商的服务费。2026 年,在最低工伤税率下,雇主 BPJS 缴纳部分约为薪资的 10.24%,由于两项缴纳设有上限,高薪者的比例会较低;此外,THR(第 13 个月薪资)每年增加一个月工资。对于大多数办公室职位,在服务费之前,法定成本大约占年薪的 15%–19%。
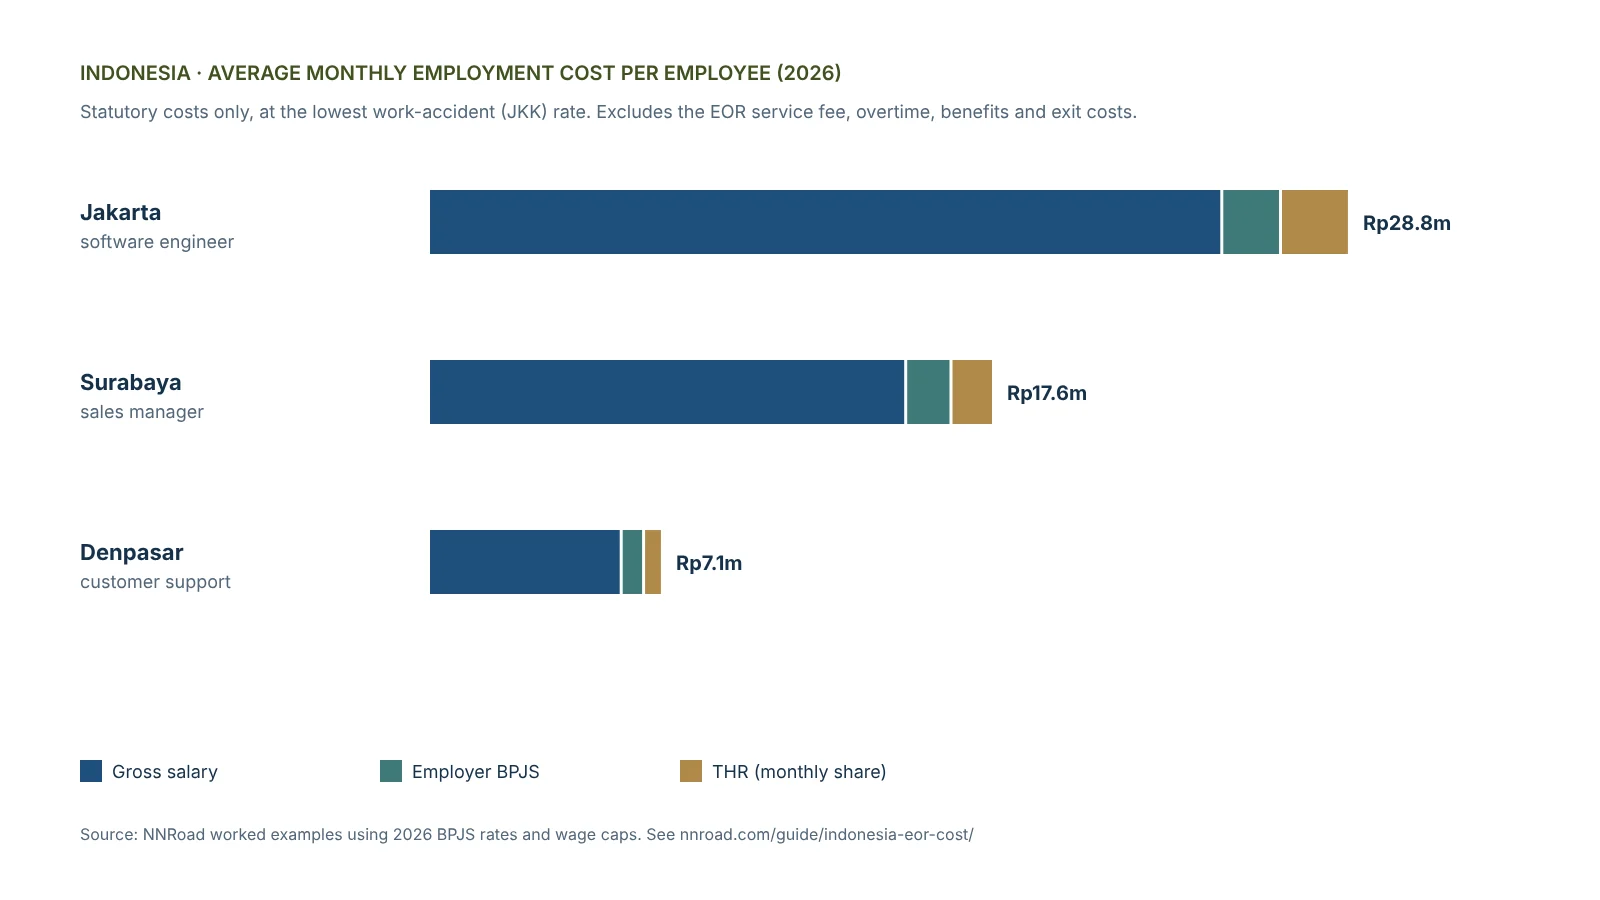
EOR 账单的三个组成部分
| 部分 | 涵盖内容 | 制定者 |
|---|---|---|
| 毛薪 | 基本工资和固定津贴,以印尼盾支付给员工 | 您,处于或高于工作地点的最低工资 |
| 法定雇佣成本 | 雇主 BPJS 缴纳部分、THR 以及针对定期合同的合同结束补偿 | 印度尼西亚法律 |
| 服务费 | 当地雇主、合同、工资单、BPJS 和税务申报以及支持 | 服务商,通常按每人每月计算 |
可选服务(如招聘、私人医疗保险或设备采购)通常单独定价。
2026 年雇主缴纳部分
| 缴纳项 | 雇主 | 员工 | 工资基数 |
|---|---|---|---|
| JHT(养老金储蓄) | 3.7% | 2% | 全额工资 |
| JKK(工伤) | 0.24%–1.74% | – | 全额工资;税率由工作风险决定 |
| JKM(死亡) | 0.3% | – | 全额工资 |
| JP(养老金) | 2% | 1% | 从 2026 年 3 月起,工资上限为每月 Rp11,086,300 (BPJS Ketenagakerjaan B/1226/022026);每年 3 月进行指数调整 |
| JKP(失业) | – | – | 由政府和 JKK 出资,无额外雇主成本 |
| BPJS Kesehatan(医疗) | 4% | 1% | 工资上限为每月 Rp12,000,000 |
| 总计 | 低于上限部分的 10.24%–11.74% | 4% |
员工缴纳部分和 PPh 21 所得税将从员工薪资中扣除,不会增加您的成本,除非您同意为员工代缴税款(即毛额转换/gross-up)。来源: BPJS Ketenagakerjaan, BPJS Kesehatan.
其他预算成本
| 成本 | 运作方式 |
|---|---|
| THR | 服务满 12 个月后的一个月工资,不满一年则按比例计算。在员工宗教节日至少 7 天前支付,因此它是单月现金成本,而非月度成本。 |
| 定期合同补偿 | 每满 12 个月 PKWT 合同支付一个月工资,合同结束时支付,不满一年则按比例计算。 |
| 加班费 | 工作日的加班费按月薪的 1/173 计算,第一小时为 1.5 倍,之后为 2 倍;休息日和节假日的费率更高。 |
| 私人医疗保险 | 非强制性,但在 BPJS Kesehatan 之外,是专业职位的常见配置。 |
| 设备与费用 | 通过工资发放报销的笔记本电脑、手机及核准费用。 |
| 离职 | 遣散费最高可达九个月工资,以及两到十个月的服务补偿金,具体取决于离职原因和服务年限。预算时应按范围估算,而非固定百分比。 |
三个实际案例
2026 年三名正式员工的平均每月法定成本(按最低工伤率计算),不含 EOR 服务费。为了便于比较,THR 已分摊到 12 个月内。
| 每月金额 (IDR) | 雅加达软件工程师 | 泗水销售经理 | 登巴萨客户支持 |
|---|---|---|---|
| 税前工资 | 25,000,000 | 15,000,000 | 6,000,000 |
| JHT 3.7% | 925,000 | 555,000 | 222,000 |
| JKK 0.24% | 60,000 | 36,000 | 14,400 |
| JKM 0.3% | 75,000 | 45,000 | 18,000 |
| JP 2% (封顶) | 221,726 | 221,726 | 120,000 |
| BPJS Kesehatan 4% (封顶) | 480,000 | 480,000 | 240,000 |
| THR,每月分摊 | 2,083,333 | 1,250,000 | 500,000 |
| 平均每月成本 | 28,845,059 | 17,587,726 | 7,114,400 |
| 薪资增幅 | 15.4% | 17.3% | 18.6% |
由于养老金和医疗保险缴费设有工资上限,薪资越高,增幅越低。高风险职位、加班费、保险或定期合同会推高这些数字。
年度视图与现金流时间
- 每月: 工资、雇主 BPJS 和服务费;BPJS Kesehatan 需在次月 10 日前缴纳,BPJS Ketenagakerjaan 和 PPh 21 需在次月 15 日前缴纳
- 宗教节日之前: THR。对于 2027 年的开斋节,预计在 3 月 10-11 日左右,这意味着要在 3 月初支付
- 十二月: 按年度税率重新计算 PPh 21,这可能会改变员工当月的净薪资
- 1 月 1 日: 新的最低工资生效;请核查初级职位的薪资
- 在结束时: 最终薪资、未休假补偿以及任何遣散费或定期合同补偿
工资以印尼盾支付。如果您的预算是以美元计价,汇率波动会导致每月成本发生变化。
使用 EOR 还是成立自己的公司:成本对比
无论由谁雇佣员工,法定成本都是相同的。区别在于运营实体的固定成本。成立一家 PT PMA 需要至少 25 亿印尼盾的实缴资本和 100 亿印尼盾以上的投资计划,此外还有设立成本、注册地址、每月及每年的税务申报、会计和当地董事。对于仅有少数几名支持性岗位的员工,EOR 服务费通常低于这些运营开支。随着团队规模的扩大,或者当您需要向印尼客户开具发票时,成本平衡点会向成立自己的实体倾斜。
NNRoad 的报价方式
我们不公布统一的标价,因为准确的报价取决于职位、工作城市、合同类型和薪酬方案。在根据印尼外包规则对职位进行简要评估后,您的提案会列出每一项明细:我们的每月服务费、工资、每项雇主缴纳部分、THR(宗教节日津贴)以及任何可选服务。您在签署协议前即可看到完整成本,每月的发票也将遵循相同的明细。
关于印尼 EOR 成本的问题
在印尼使用名义雇主(EOR)的成本是多少?
总成本包括工资,加上大多数办公室职位的法定成本(约为年薪的 15%–19%,即雇主缴纳的 BPJS 和 THR),再加上服务商的服务费。服务商通常按每人每月收取费用;请要求提供列出所有明细的提案。
EOR 费用是否包含 BPJS 和 PPh 21?
服务费涵盖了注册、计算和缴纳 BPJS 及 PPh 21 的工作。缴纳部分本身是按成本价向您收取的雇佣成本,而员工的 PPh 21 是从其工资中代扣的。
月度成本中是否包含 THR?
THR 每年支付一次,在员工宗教节日之前。将其分摊到十二个月中,会使月均成本增加约工资的 8.3%。
EOR 是否比在印尼成立公司更便宜?
对于小型团队,通常是的,因为 PT PMA 有资本要求和固定的运营成本。无论采用哪种方式,法定雇佣成本都是相同的。
我可以用美元支付员工工资以节省汇兑成本吗?
不可以。印尼的工资必须以印尼盾支付。您可以收到美元发票,但汇率波动仍会影响成本。